Thuế TNCN chuyển nhượng BĐS từ 2026: Thuế suất và thủ tục mới nhất
Đăng ngày 13/7/2026 bởi estatepro
Giao dịch chuyển nhượng bất động sản luôn đi kèm với các nghĩa vụ tài chính bắt buộc, trong đó thuế thu nhập cá nhân (TNCN) là khoản thuế quan trọng nhất đối với người bán. Kể từ khi các sắc luật mới như Luật Đất đai 2024, Luật Nhà ở 2023 và Luật Kinh doanh bất động sản 2023 chính thức có hiệu lực, phương thức xác định giá trị tính thuế và quy trình thực hiện đã có những bước ngoặt lớn, đặc biệt là lộ trình áp dụng bảng giá đất mới sát giá thị trường từ năm 2026. Bài viết dưới đây sẽ cung cấp cẩm nang chuyên sâu về mức thuế suất, cách tính toán chi tiết và quy trình kê khai thuế TNCN mới nhất giúp quý độc giả chủ động tối ưu hóa dòng tiền và tránh các rủi ro pháp lý không đáng có.
Bối cảnh / Tổng quan
Trong nhiều năm qua, thị trường bất động sản Việt Nam tồn tại một thực trạng nhức nhối là việc kê khai "hai giá" khi chuyển nhượng nhà đất. Người mua và người bán thường thỏa thuận ký kết hai hợp đồng: một hợp đồng thực tế với giá trị cao và một hợp đồng nộp cho cơ quan thuế với giá trị thấp (thường bằng hoặc chỉ cao hơn một chút so với bảng giá đất của Nhà nước tại thời điểm đó) nhằm mục đích giảm thiểu số thuế TNCN và lệ phí trước bạ phải nộp.
Tuy nhiên, với sự ra đời của Luật Đất đai số 31/2024/QH15, khung giá đất cũ đã hoàn toàn bị bãi bỏ. Thay vào đó, các tỉnh, thành phố trực thuộc Trung ương sẽ xây dựng và ban hành Bảng giá đất mới sát với giá thị trường, được cập nhật định kỳ hàng năm, bắt đầu áp dụng từ ngày 01/01/2026. Sự thay đổi mang tính lịch sử này đồng nghĩa với việc giá tính thuế TNCN đối với các giao dịch chuyển nhượng bất động sản từ mốc thời gian này sẽ tăng lên đáng kể, phản ánh đúng giá trị thực tế của thị trường.
Đồng thời, sự phối hợp chặt chẽ giữa Luật Kinh doanh bất động sản số 29/2023/QH15 và các văn bản hướng dẫn thi hành như Nghị định số 96/2024/NĐ-CP ngày 24/7/2024 của Chính phủ đã tạo ra một hành lang pháp lý cực kỳ chặt chẽ. Mọi quy trình từ thông báo đủ điều kiện bán nhà ở hình thành trong tương lai, đất nền phân lô, cho đến trình tự chuyển nhượng hợp đồng mua bán đều được chuẩn hóa bằng các quy định cụ thể, buộc người dân và doanh nghiệp phải tuân thủ nghiêm ngặt các nghĩa vụ về thuế trước khi hoàn tất thủ tục sang tên.
Mức thuế suất và cách tính thuế TNCN chuyển nhượng BĐS mới nhất
1. Mức thuế suất áp dụng
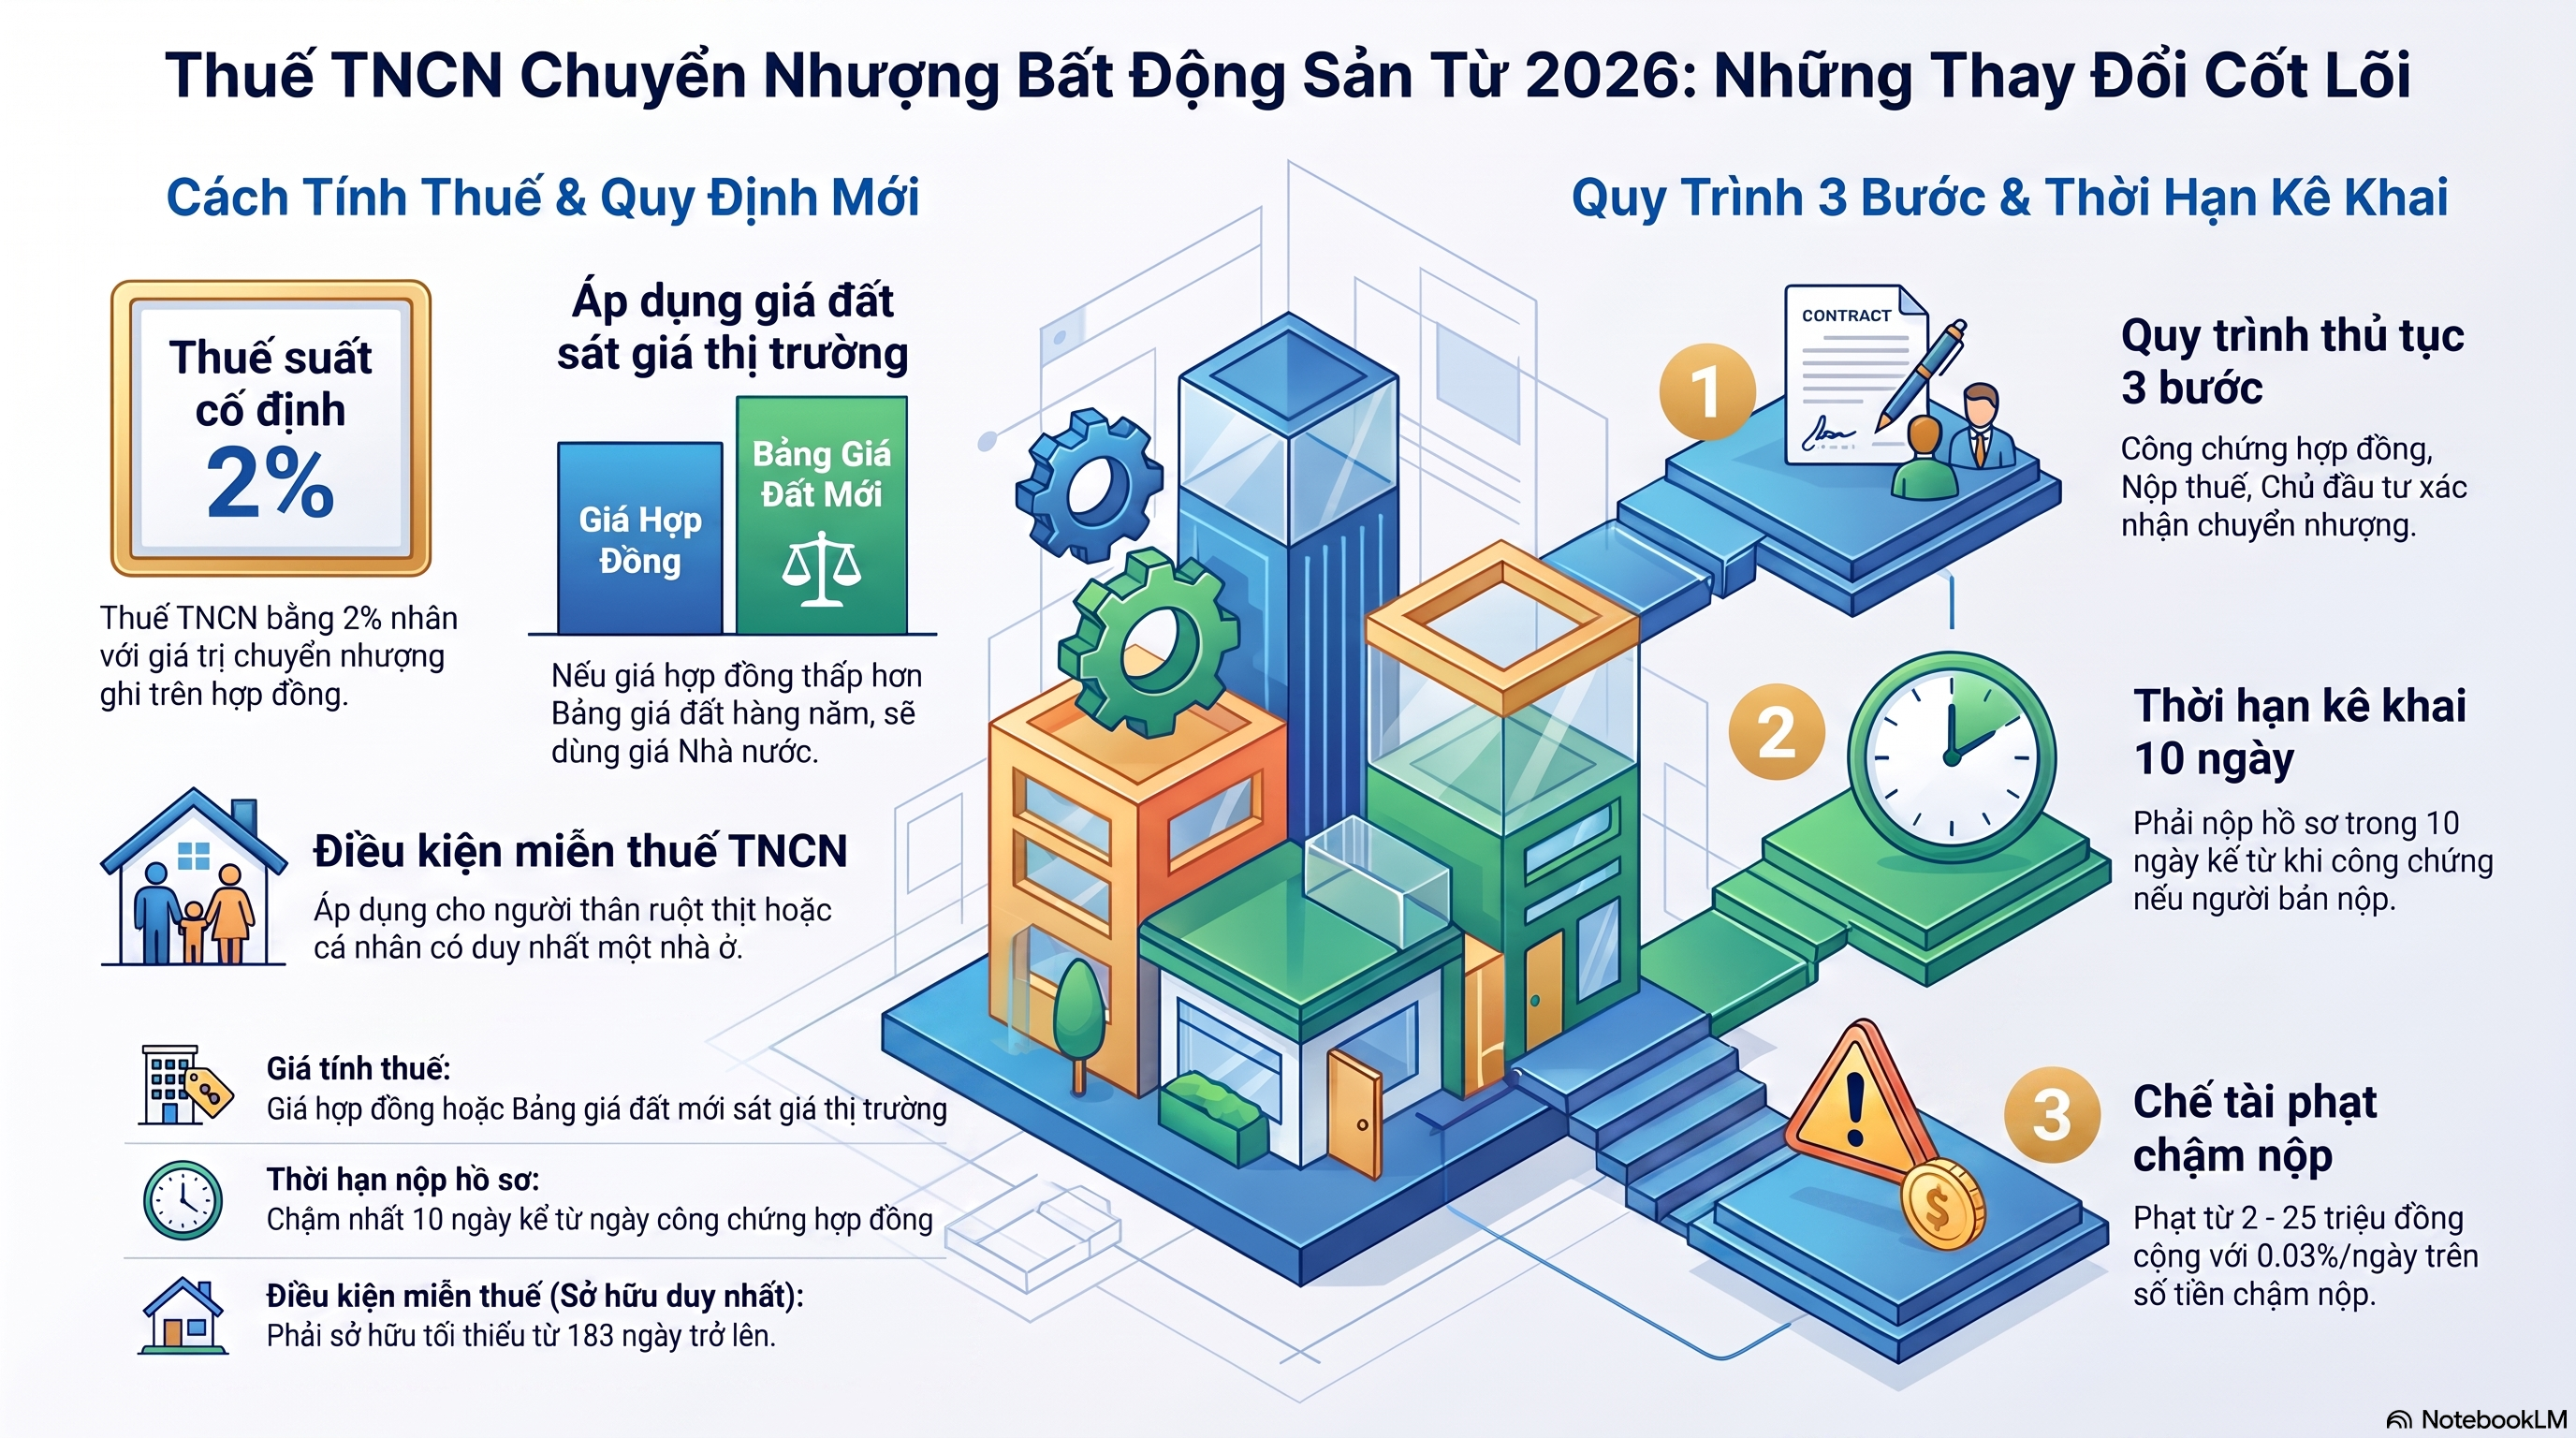
Theo quy định pháp luật về thuế hiện hành, thuế suất thuế TNCN đối với hoạt động chuyển nhượng bất động sản được áp dụng ở mức cố định là 2% trên giá trị chuyển nhượng.
Công thức tính thuế cơ bản:
$\text{Thuế TNCN phải nộp} = \text{Giá chuyển nhượng} \times 2\%$
2. Cách xác định giá chuyển nhượng (Giá tính thuế)
Điểm mấu chốt trong quy định mới từ năm 2026 chính là cách xác định "Giá chuyển nhượng" để tính thuế:
- Trường hợp thông thường: Giá chuyển nhượng là giá ghi trên hợp đồng chuyển nhượng tại thời điểm chuyển nhượng.
- Trường hợp giá hợp đồng thấp hơn giá Nhà nước: Nếu mức giá thỏa thuận trong hợp đồng công chứng thấp hơn giá đất tại Bảng giá đất do Ủy ban nhân dân cấp tỉnh ban hành tại thời điểm kê khai, hoặc không ghi giá, thì giá tính thuế sẽ được tính theo Bảng giá đất mới sát giá thị trường của địa phương.
- Đối với chuyển nhượng hợp đồng mua bán nhà ở thương mại/công trình xây dựng: Theo quy định tại Điểm c Khoản 1 Điều 13 Nghị định số 96/2024/NĐ-CP, sau khi thực hiện công chứng hợp đồng chuyển nhượng, các bên phải nộp thuế theo quy định. Giá tính thuế được xác định dựa trên giá trị hợp đồng chuyển nhượng, nhưng không được thấp hơn số tiền thực tế bên chuyển nhượng đã nộp cho chủ đầu tư tính đến thời điểm chuyển nhượng hợp đồng.
3. Các trường hợp được miễn thuế TNCN
Dù các quy định kiểm soát thuế ngày càng siết chặt, Nhà nước vẫn duy trì chính sách nhân văn đối với các đối tượng sau:
- Trường hợp 1: Chuyển nhượng bất động sản giữa những người có mối quan hệ gia đình ruột thịt (vợ với chồng; cha đẻ, mẹ đẻ với con đẻ; cha nuôi, mẹ nuôi với con nuôi; cha chồng, mẹ chồng với con dâu; cha vợ, mẹ vợ với con rể; ông nội, bà nội với cháu nội; ông ngoại, bà ngoại với cháu ngoại; anh, chị, em ruột với nhau).
- Trường hợp 2: Cá nhân chuyển nhượng chỉ có duy nhất một nhà ở, quyền sử dụng đất ở tại Việt Nam. Để được miễn thuế trong trường hợp này, cá nhân phải đáp ứng đồng thời 3 điều kiện: sở hữu nhà đất tối thiểu 183 ngày trở lên; chuyển nhượng toàn bộ nhà đất; và tự chịu trách nhiệm trước pháp luật về tính xác thực của thông tin duy nhất.
Quy trình, thủ tục khai thuế TNCN khi chuyển nhượng hợp đồng BĐS
Đối với các giao dịch chuyển nhượng hợp đồng kinh doanh bất động sản (như hợp đồng mua bán nhà ở thương mại, căn hộ chung cư, công trình xây dựng hình thành trong tương lai), trình tự và hồ sơ khai thuế được thực hiện chặt chẽ theo hướng dẫn tại Điều 13 Nghị định số 96/2024/NĐ-CP.
Bước 1: Lập và công chứng hợp đồng chuyển nhượng
Theo quy định tại Điểm a Khoản 1 Điều 13 Nghị định số 96/2024/NĐ-CP, bên chuyển nhượng và bên nhận chuyển nhượng phải thống nhất lập hợp đồng chuyển nhượng hợp đồng theo đúng mẫu quy định tại Phụ lục XI ban hành kèm theo Nghị định này.
Tiếp theo, theo quy định tại Điểm b Khoản 1 Điều 13 Nghị định số 96/2024/NĐ-CP, các bên phải thực hiện công chứng hợp đồng chuyển nhượng tại tổ chức hành nghề công chứng. Trường hợp bên chuyển nhượng là doanh nghiệp có ngành nghề kinh doanh bất động sản thì không bắt buộc phải thực hiện công chứng, trừ khi các bên có nhu cầu.
Bước 2: Kê khai và thực hiện nghĩa vụ thuế
Ngay sau khi hợp đồng được công chứng, các bên có trách nhiệm nộp thuế, phí và lệ phí liên quan theo quy định tại Điểm c Khoản 1 Điều 13 Nghị định số 96/2024/NĐ-CP. Người dân cần chuẩn bị bộ hồ sơ khai thuế TNCN nộp tại Chi cục Thuế nơi có đất hoặc thông qua cơ quan một cửa liên thông, bao gồm:
- Tờ khai thuế thu nhập cá nhân (Mẫu số 03/BĐS-TNCN).
- Bản chính Hợp đồng chuyển nhượng hợp đồng mua bán đã được công chứng.
- Bản sao Hợp đồng mua bán nhà ở, công trình xây dựng ký với Chủ đầu tư dự án.
- Bản sao các hóa đơn, chứng từ nộp tiền cho Chủ đầu tư của các đợt thanh toán trước đó.
- Bản sao Căn cước công dân hoặc Hộ chiếu còn hiệu lực của bên chuyển nhượng và bên nhận chuyển nhượng.
- Giấy tờ chứng minh thuộc diện miễn thuế TNCN (nếu có).
Bước 3: Đề nghị Chủ đầu tư xác nhận việc chuyển nhượng
Sau khi đã thực hiện đầy đủ nghĩa vụ nộp thuế và có chứng từ nộp thuế (hoặc giấy tờ xác nhận miễn thuế), các bên tiến hành nộp hồ sơ đến chủ đầu tư dự án để đề nghị xác nhận việc chuyển nhượng theo quy định tại Điểm d Khoản 1 Điều 13 Nghị định số 96/2024/NĐ-CP. Chủ đầu tư có trách nhiệm kiểm tra, xác nhận vào văn bản chuyển nhượng hợp đồng và bàn giao lại cho các bên trong thời hạn quy định.
Thủ tục thuế đối với dự án chuyển nhượng toàn bộ hoặc một phần
Không chỉ dừng lại ở các giao dịch cá nhân lẻ, hoạt động chuyển nhượng dự án bất động sản của các doanh nghiệp cũng được quản lý cực kỳ nghiêm ngặt nhằm tránh thất thu thuế doanh nghiệp và thuế TNCN phát sinh.
1. Đối với dự án thuộc thẩm quyền quyết định của Thủ tướng Chính phủ
Quy trình thực hiện được quy định chi tiết tại Điều 10 Nghị định số 96/2024/NĐ-CP. Chủ đầu tư chuyển nhượng phải chuẩn bị hồ sơ gửi đến Ủy ban nhân dân cấp tỉnh nơi có dự án. Trong thời hạn 45 ngày kể từ ngày nhận đủ hồ sơ hợp lệ (Khoản 5 Điều 10 Nghị định số 96/2024/NĐ-CP), Ủy ban nhân dân cấp tỉnh có trách nhiệm lấy ý kiến của Bộ Xây dựng và các bộ, ngành liên quan để tổ chức thẩm định, trình Thủ tướng Chính phủ xem xét, quyết định cho phép chuyển nhượng. Sau khi có quyết định, các bên mới tiến hành ký kết hợp đồng chuyển nhượng và hoàn thành nghĩa vụ thuế.
2. Đối với dự án thuộc thẩm quyền quyết định của Ủy ban nhân dân cấp tỉnh
Theo quy định tại Điều 11 Nghị định số 96/2024/NĐ-CP, quy trình thẩm định hồ sơ chuyển nhượng toàn bộ hoặc một phần dự án thuộc thẩm quyền của UBND cấp tỉnh có thời hạn ngắn hơn. Cụ thể, trong thời hạn 30 ngày kể từ ngày nhận đủ hồ sơ hợp lệ (Khoản 3 Điều 11 Nghị định số 96/2024/NĐ-CP), cơ quan quản lý nhà nước về kinh doanh bất động sản cấp tỉnh được ủy quyền phải lấy ý kiến các cơ quan liên quan, tổ chức thẩm định và trình Ủy ban nhân dân cấp tỉnh xem xét, quyết định cho phép chuyển nhượng.
Việc hoàn thành nghĩa vụ thuế trong các giao dịch chuyển nhượng dự án này là điều kiện tiên quyết để bên nhận chuyển nhượng được đăng ký biến động đất đai và tiếp tục triển khai dự án hợp pháp.
Thời hạn kê khai và nộp thuế: Tránh phạt muộn
Tính chủ động trong việc kê khai thuế là vô cùng quan trọng bởi các chế tài xử phạt hành chính đối với hành vi chậm nộp hồ sơ khai thuế hiện nay rất nặng. Thời hạn kê khai thuế TNCN được phân định rõ ràng dựa trên thỏa thuận trong hợp đồng chuyển nhượng:
- Trường hợp hợp đồng không thỏa thuận bên mua nộp thay bên bán: Thời hạn nộp hồ sơ khai thuế chậm nhất là ngày thứ 10 kể từ ngày hợp đồng chuyển nhượng có hiệu lực pháp luật (thường là ngày công chứng).
- Trường hợp hợp đồng có thỏa thuận bên mua nộp thay bên bán: Thời hạn nộp hồ sơ khai thuế chậm nhất là thời điểm làm thủ tục đăng ký quyền sở hữu, quyền sử dụng bất động sản (tức là trước khi nộp hồ sơ sang tên Sổ đỏ tại Văn phòng Đăng ký đất đai).
Nếu quá các mốc thời gian trên, người nộp thuế sẽ phải đối mặt với mức phạt chậm nộp hồ sơ khai thuế theo Nghị định 125/2020/NĐ-CP, dao động từ 2 triệu đến 25 triệu đồng tùy thuộc vào số ngày chậm trễ, đồng thời phải nộp tiền chậm nộp tiền thuế tính theo công thức:
$\text{Tiền chậm nộp} = \text{Số tiền thuế chậm nộp} \times 0.03\% \times \text{Số ngày chậm nộp}$
Các văn bản pháp luật liên quan
- Luật Kinh doanh bất động sản số 29/2023/QH15: Văn bản luật nền tảng điều chỉnh toàn bộ hoạt động kinh doanh, chuyển nhượng dự án, nhà ở hình thành trong tương lai và hợp đồng bất động sản.
- Nghị định số 96/2024/NĐ-CP ngày 24/7/2024 của Chính phủ: Quy định chi tiết một số điều của Luật Kinh doanh bất động sản, hướng dẫn cụ thể về hồ sơ, trình tự, thủ tục chuyển nhượng hợp đồng.
- Luật Đất đai số 31/2024/QH15: Cơ sở pháp lý loại bỏ khung giá đất cũ, quy định việc ban hành Bảng giá đất hàng năm từ 2026 sát giá thị trường.
- Luật Thuế thu nhập cá nhân số 04/2007/QH12 (và các văn bản sửa đổi, bổ sung): Quy định về đối tượng chịu thuế, thuế suất 2% và các điều kiện miễn thuế TNCN khi chuyển nhượng bất động sản.
- Luật Nhà ở số 27/2023/QH15: Quy định liên quan đến việc giải chấp nhà ở hình thành trong tương lai khi đưa vào kinh doanh, hỗ trợ xác định tính pháp lý của tài sản chuyển nhượng.
Tác động tới thị trường & người mua bán
Sự cộng hưởng của các quy định mới về thuế và giá đất từ năm 2026 sẽ tạo ra những tác động sâu rộng đến toàn bộ các chủ thể tham gia thị trường:
1. Đối với người dân và nhà đầu tư cá nhân
Việc áp dụng bảng giá đất mới sát giá thị trường từ năm 2026 sẽ khiến chi phí thuế TNCN thực tế khi chuyển nhượng nhà đất tăng lên rõ rệt. Người dân không thể kê khai giá "ảo" để trốn thuế được nữa. Điều này đòi hỏi người mua và người bán phải tính toán kỹ lưỡng bài toán tài chính, thương lượng rõ ràng về việc bên nào sẽ chịu trách nhiệm chi trả khoản thuế TNCN 2% và các lệ phí liên quan để tránh tranh chấp khi ra phòng công chứng.
2. Đối với thị trường bất động sản
Thị trường sẽ trở nên minh bạch và lành mạnh hơn. Hiện tượng đầu cơ, "lướt sóng" ngắn hạn thông qua việc chuyển nhượng hợp đồng mua bán liên tục sẽ bị hạn chế đáng kể do chi phí thuế tăng cao và quy trình kiểm soát chặt chẽ từ phía chủ đầu tư lẫn cơ quan thuế. Các giao dịch sẽ hướng tới nhu cầu thực và đầu tư dài hạn.
3. Đối với công tác quản lý của Nhà nước
Nhà nước sẽ hạn chế tối đa việc thất thu ngân sách từ các giao dịch bất động sản. Cơ sở dữ liệu đất đai quốc gia sẽ được hoàn thiện đồng bộ, giúp việc quản lý thuế trở nên dễ dàng, nhanh chóng và công bằng hơn cho mọi công dân.
Bảng tóm tắt nhanh
| Nội dung | Chi tiết áp dụng |
|---|---|
| Thuế suất thuế TNCN | 2% tính trên giá trị chuyển nhượng thực tế |
| Giá tính thuế tối thiểu | Giá hợp đồng hoặc Bảng giá đất hàng năm của UBND cấp tỉnh (áp dụng sát giá thị trường từ 2026) |
| Mẫu hợp đồng chuyển nhượng | Phụ lục XI ban hành kèm theo Nghị định số 96/2024/NĐ-CP |
| Nghĩa vụ nộp thuế | Phải thực hiện ngay sau khi công chứng hợp đồng theo Điểm c Khoản 1 Điều 13 Nghị định số 96/2024/NĐ-CP |
| Thời hạn nộp hồ sơ khai thuế | Trong vòng 10 ngày kể từ ngày công chứng (nếu người bán tự nộp) |
| Xác nhận của Chủ đầu tư | Chỉ được thực hiện sau khi các bên xuất trình chứng từ đã nộp thuế đầy đủ |
Câu hỏi thường gặp (FAQ)
Chuyển nhượng hợp đồng mua bán căn hộ chung cư chưa nhận bàn giao có phải nộp thuế TNCN không?
Có. Theo quy định tại Điểm c Khoản 1 Điều 13 Nghị định số 96/2024/NĐ-CP, sau khi ký công chứng hợp đồng chuyển nhượng hợp đồng mua bán, các bên có trách nhiệm nộp thuế TNCN với mức thuế suất là 2% trên giá trị chuyển nhượng hợp đồng.
Từ năm 2026, cơ quan thuế căn cứ vào đâu để xác định giá tính thuế TNCN đất đai?
Từ ngày 01/01/2026, cơ quan thuế sẽ căn cứ vào Bảng giá đất mới do UBND cấp tỉnh ban hành hàng năm (không còn áp dụng khung giá đất cũ). Nếu giá trên hợp đồng chuyển nhượng thấp hơn Bảng giá đất này, cơ quan thuế sẽ tự động áp dụng giá tại Bảng giá đất mới để tính thuế TNCN 2%.
Tôi bán căn nhà duy nhất của mình nhưng mới đứng tên Sổ đỏ được 3 tháng thì có được miễn thuế TNCN không?
Không. Để được miễn thuế TNCN theo diện sở hữu duy nhất một nhà ở, đất ở tại Việt Nam, bạn phải đáp ứng điều kiện có quyền sở hữu nhà ở, quyền sử dụng đất ở tối thiểu là 183 ngày (6 tháng) tính đến thời điểm chuyển nhượng.
Chủ đầu tư có quyền thu phí xác nhận chuyển nhượng hợp đồng mua bán bất động sản không?
Không. Theo quy định pháp luật hiện hành, chủ đầu tư có trách nhiệm xác nhận việc chuyển nhượng hợp đồng cho các bên sau khi nhận đủ hồ sơ hợp lệ và chứng từ hoàn thành nghĩa vụ thuế mà không được tự ý đặt ra các khoản phí xác nhận trái quy định.
Kết luận
Quy định mới về thuế TNCN và phương thức tính thuế từ năm 2026 đánh dấu một bước tiến lớn hướng tới sự minh bạch, công bằng của thị trường bất động sản Việt Nam. Việc thấu hiểu tường tận mức thuế suất, cách xác định giá tính thuế mới theo bảng giá đất sát giá thị trường, cũng như quy trình kê khai nghiêm ngặt theo Nghị định số 96/2024/NĐ-CP là vô cùng cần thiết đối với mỗi người dân và nhà đầu tư.
Để đảm bảo quá trình giao dịch diễn ra thuận lợi, nhanh chóng và đúng luật, quý độc giả nên chuẩn bị hồ sơ pháp lý thật kỹ lưỡng, thực hiện kê khai trung thực giá trị giao dịch và tham vấn ý kiến từ các chuyên gia pháp lý hoặc cơ quan thuế địa phương khi gặp các vướng mắc cụ thể.